Fon depremi ‘evim’ sistemindeki kuralları değiştiriyor

EKONOMİ 30.09.2026 - 09:45, Güncelleme: 30.09.2026 - 11:39
 

Fon depremi ‘evim’ sistemindeki kuralları değiştiriyor

Fon depremi ‘evim’ sistemindeki kuralları değiştiriyor
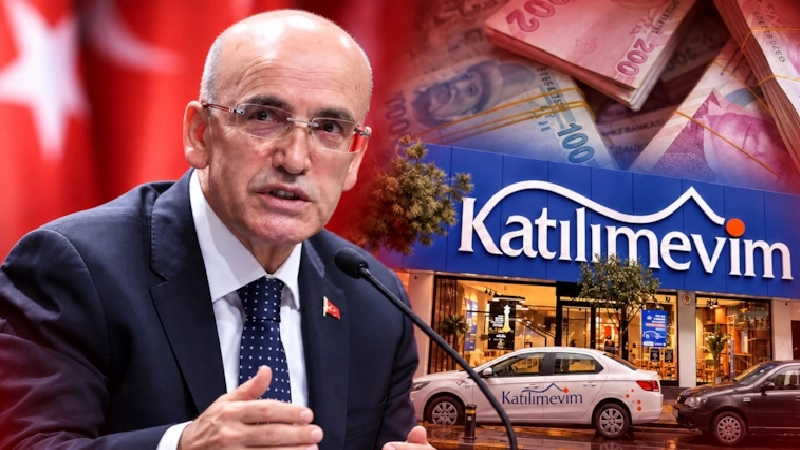
Patlak veren fon krizinin ardından en çok konuşulan kurumlardan biri Katılımevim ve Birevim olmuş, şirketin hakim hissedarı Pusula Yatırım Holding'e yönelik operasyonun ardından 'tasarruf finansman sistemi' şirketlerinin geleceği merak konusu olmuştu. BDDK tarafından 1 Ekim itibarıyla kamuoyunda 'evim sistemi' olarak bilinen şirketlere yönelik yeni kısıtlamalar devreye alınacak. Patlak veren fon krizinin ardından en çok konuşulan kurumlardan biri Katılımevim ve Birevim olmuş, şirketin hakim hissedarı Pusula Yatırım Holding'e yönelik operasyonun ardından 'tasarruf finansman sistemi' şirketlerinin geleceği merak konusu olmuştu. BDDK tarafından 1 Ekim itibarıyla kamuoyunda 'evim sistemi' olarak bilinen şirketlere yönelik yeni kısıtlamalar devreye alınacak. Sermaye Piyasası Kurulu'nun (SPK) 7 şirkete ait 131 yatırım fonu hakkında tasfiye kararı almasıyla başlayan süreçte Katılımevim ve Birevim şirketlerinin hakim hissedarı olan Pusula Yatırım Holding Yönetim Kurulu Başkanı Serdar Turhan tutuklanmış, Turhan'ın ve holding yöneticilerinin mal varlıklarına el konulmuştu. Söz konusu operasyonlar, tasarruf finansan şirketlerine yönelik endişeleri artırırken, Hazine ve Maliye Bakanı Mehmet Şimşek, kamuoyunda 'evim sistemi' olarak bilinen şirketlere yönelik bir sorun olmadığını ancak bu şirketlere ilişkin denetimlerin artırılması gerektiğini söyledi. Şimşek'in açıklamalarının ardından Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 1 Ekim itibarıyla tasarruf finansman şirketlerinde köklü değişikliklere gidecek. KİŞİ BAŞINA EN FAZLA İKİ SÖZLEŞME YAPILABİLECEK NTV'den Burak Taşçı'nın haberine göre, BDDK'nın devreye soktuğu yeni esaslara göre, bir kişinin sistem bünyesinde yapabileceği aktif sözleşme sayısı kısıtlandı. Birden fazla araç veya konut paketine girilmesinin önüne geçmek amacıyla, aynı kişinin en fazla 1 taşıt ve en fazla 1 konut/iş yeri olmak üzere toplamda azami 2 aktif sözleşmesi bulunabilecek. SÖZLEŞME LİMİTLERİ VE YÜKSEK TUTARLI SINIRLAR ARTIRILDI Sistemdeki parasal üst limitler piyasa koşullarına göre yeniden belirlendi: • Taşıt Finansmanı: Azami sözleşme tutarı 6 milyon 250 bin TL'ye çıkarıldı. • Konut ve İş Yeri Finansmanı: Azami sözleşme tutarı 62 milyon 500 bin TL olarak belirlendi. • Risk Grubu Tavanı: Bir kişi veya risk grubunun tüm sözleşmelerinin toplamı da en fazla 62,5 milyon TL olabilecek. Ayrıca, "yüksek tutarlı sözleşme" tanımındaki eşikler de güncellendi. Yüksek tutarlı sayılma sınırı araçta 5 milyon TL’ye, konutta ise 12,5 milyon TL’ye yükseltildi. Bu tür yüksek tutarlı sözleşmelerin toplam portföy içindeki payına yüzde 5 sınırı getirilirken, yeni kurulan şirketlere kademeli bir geçiş takvimi tanındı. FON HAVUZLARINA "RİSK GÜVENCESİ" VE NEMASIZ BAKİYE SINIRI Finansal Kurumlar Birliği’ne iletilen talimata göre, tasarruf sahiplerinin biriken paraları koruma altına alınıyor. Şirketler toplanan fonları artık sadece katılım bankalarındaki TL cari/katılma hesaplarında, Hazine’nin faizsiz/altına dayalı olmayan TL sukuklarında ya da düşük riskli (1 veya 2 risk değerli) katılım fonlarında değerlendirebilecek. Riskli varlıklara yatırım yapılması tamamen yasaklandı. Bunun yanı sıra, sistemde getirisiz (nemasız) bekleyen paraların birikmesini önlemek amacıyla, günlük getirisiz bakiyenin şirket havuzunun binde 2'sini geçemeyeceği kuralı bağlandı. TASARRUF FİNANSMANI (EVİM) SİSTEMİ NASIL İŞLİYOR? Sistem, yüksek faizli banka kredilerine alternatif olarak hizmet bedeli (organizasyon ücreti) mantığıyla çalışıyor: • Hizmet Bedeli: Genellikle finansman tutarının yüzde 7'si oranında bir hizmet bedeli ödeniyor (Örn: 1 milyon TL'lik finansman için 70 bin TL). • Teslimat Kuralı: Finansman tutarının yüzde 45'ine ulaşıldığında, geriye kalan tutar şirket tarafından ödenerek araç veya konut teslim alınıyor. • Ödeme Esnekliği: %45'lik kısım peşin verilebileceği gibi taksitlerle de tamamlanabiliyor. Ancak %45’lik eşiğe ne kadar erken ulaşılırsa mal teslimatı o kadar çabuk gerçekleşiyor. UZUN VADEDE ENFLASYON VE KAR PAYI RİSKİNE DİKKAT Sistemde yatırılan taksitlere herhangi bir kar payı veya nema işletilmiyor; biriken para tutar olarak sabit kalıyor. Bu nedenle, peşinatsız ve çok uzun vadeli (örneğin 60 ay) sözleşmelerde, paranın zaman içindeki değer kaybı ve araç/konut fiyatlarının yükselmesi tüketicinin aleyhine bir durum oluşturabiliyor. Uzmanlar, enflasyonist ortamda paranın erimemesi için %45'lik teslimat eşiğinin 6 ay gibi kısa bir sürede tamamlanmasını en makul yöntem olarak değerlendiriyor.
Fon depremi ‘evim’ sistemindeki kuralları değiştiriyor

Patlak veren fon krizinin ardından en çok konuşulan kurumlardan biri Katılımevim ve Birevim olmuş, şirketin hakim hissedarı Pusula Yatırım Holding'e yönelik operasyonun ardından 'tasarruf finansman sistemi' şirketlerinin geleceği merak konusu olmuştu. BDDK tarafından 1 Ekim itibarıyla kamuoyunda 'evim sistemi' olarak bilinen şirketlere yönelik yeni kısıtlamalar devreye alınacak.

Patlak veren fon krizinin ardından en çok konuşulan kurumlardan biri Katılımevim ve Birevim olmuş, şirketin hakim hissedarı Pusula Yatırım Holding'e yönelik operasyonun ardından 'tasarruf finansman sistemi' şirketlerinin geleceği merak konusu olmuştu. BDDK tarafından 1 Ekim itibarıyla kamuoyunda 'evim sistemi' olarak bilinen şirketlere yönelik yeni kısıtlamalar devreye alınacak. Sermaye Piyasası Kurulu'nun (SPK) 7 şirkete ait 131 yatırım fonu hakkında tasfiye kararı almasıyla başlayan süreçte Katılımevim ve Birevim şirketlerinin hakim hissedarı olan Pusula Yatırım Holding Yönetim Kurulu Başkanı Serdar Turhan tutuklanmış, Turhan'ın ve holding yöneticilerinin mal varlıklarına el konulmuştu. Söz konusu operasyonlar, tasarruf finansan şirketlerine yönelik endişeleri artırırken, Hazine ve Maliye Bakanı Mehmet Şimşek, kamuoyunda 'evim sistemi' olarak bilinen şirketlere yönelik bir sorun olmadığını ancak bu şirketlere ilişkin denetimlerin artırılması gerektiğini söyledi. Şimşek'in açıklamalarının ardından Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 1 Ekim itibarıyla tasarruf finansman şirketlerinde köklü değişikliklere gidecek.

KİŞİ BAŞINA EN FAZLA İKİ SÖZLEŞME YAPILABİLECEK

NTV'den Burak Taşçı'nın haberine göre, BDDK'nın devreye soktuğu yeni esaslara göre, bir kişinin sistem bünyesinde yapabileceği aktif sözleşme sayısı kısıtlandı. Birden fazla araç veya konut paketine girilmesinin önüne geçmek amacıyla, aynı kişinin en fazla 1 taşıt ve en fazla 1 konut/iş yeri olmak üzere toplamda azami 2 aktif sözleşmesi bulunabilecek.

SÖZLEŞME LİMİTLERİ VE YÜKSEK TUTARLI SINIRLAR ARTIRILDI

Sistemdeki parasal üst limitler piyasa koşullarına göre yeniden belirlendi:

• Taşıt Finansmanı: Azami sözleşme tutarı 6 milyon 250 bin TL'ye çıkarıldı.

• Konut ve İş Yeri Finansmanı: Azami sözleşme tutarı 62 milyon 500 bin TL olarak belirlendi.

• Risk Grubu Tavanı: Bir kişi veya risk grubunun tüm sözleşmelerinin toplamı da en fazla 62,5 milyon TL olabilecek.

Ayrıca, "yüksek tutarlı sözleşme" tanımındaki eşikler de güncellendi. Yüksek tutarlı sayılma sınırı araçta 5 milyon TL’ye, konutta ise 12,5 milyon TL’ye yükseltildi. Bu tür yüksek tutarlı sözleşmelerin toplam portföy içindeki payına yüzde 5 sınırı getirilirken, yeni kurulan şirketlere kademeli bir geçiş takvimi tanındı.

FON HAVUZLARINA "RİSK GÜVENCESİ" VE NEMASIZ BAKİYE SINIRI

Finansal Kurumlar Birliği’ne iletilen talimata göre, tasarruf sahiplerinin biriken paraları koruma altına alınıyor. Şirketler toplanan fonları artık sadece katılım bankalarındaki TL cari/katılma hesaplarında, Hazine’nin faizsiz/altına dayalı olmayan TL sukuklarında ya da düşük riskli (1 veya 2 risk değerli) katılım fonlarında değerlendirebilecek. Riskli varlıklara yatırım yapılması tamamen yasaklandı. Bunun yanı sıra, sistemde getirisiz (nemasız) bekleyen paraların birikmesini önlemek amacıyla, günlük getirisiz bakiyenin şirket havuzunun binde 2'sini geçemeyeceği kuralı bağlandı.

TASARRUF FİNANSMANI (EVİM) SİSTEMİ NASIL İŞLİYOR?

Sistem, yüksek faizli banka kredilerine alternatif olarak hizmet bedeli (organizasyon ücreti) mantığıyla çalışıyor:

• Hizmet Bedeli: Genellikle finansman tutarının yüzde 7'si oranında bir hizmet bedeli ödeniyor (Örn: 1 milyon TL'lik finansman için 70 bin TL).

• Teslimat Kuralı: Finansman tutarının yüzde 45'ine ulaşıldığında, geriye kalan tutar şirket tarafından ödenerek araç veya konut teslim alınıyor.

• Ödeme Esnekliği: %45'lik kısım peşin verilebileceği gibi taksitlerle de tamamlanabiliyor. Ancak %45’lik eşiğe ne kadar erken ulaşılırsa mal teslimatı o kadar çabuk gerçekleşiyor.

UZUN VADEDE ENFLASYON VE KAR PAYI RİSKİNE DİKKAT

Sistemde yatırılan taksitlere herhangi bir kar payı veya nema işletilmiyor; biriken para tutar olarak sabit kalıyor. Bu nedenle, peşinatsız ve çok uzun vadeli (örneğin 60 ay) sözleşmelerde, paranın zaman içindeki değer kaybı ve araç/konut fiyatlarının yükselmesi tüketicinin aleyhine bir durum oluşturabiliyor. Uzmanlar, enflasyonist ortamda paranın erimemesi için %45'lik teslimat eşiğinin 6 ay gibi kısa bir sürede tamamlanmasını en makul yöntem olarak değerlendiriyor.

Habere ifade bırak !
Habere ait etiket tanımlanmamış.
Okuyucu Yorumları (0)

Yorumunuz başarıyla alındı, inceleme ardından en kısa sürede yayına alınacaktır.
Yorum yazarak Topluluk Kuralları’nı kabul etmiş bulunuyor ve gebzehurses.com sitesine yaptığınız yorumunuzla ilgili doğrudan veya dolaylı tüm sorumluluğu tek başınıza üstleniyorsunuz. Yazılan tüm yorumlardan site yönetimi hiçbir şekilde sorumlu tutulamaz.
Sitemizden en iyi şekilde faydalanabilmeniz için çerezler kullanılmaktadır, sitemizi kullanarak çerezleri kabul etmiş saylırsınız.